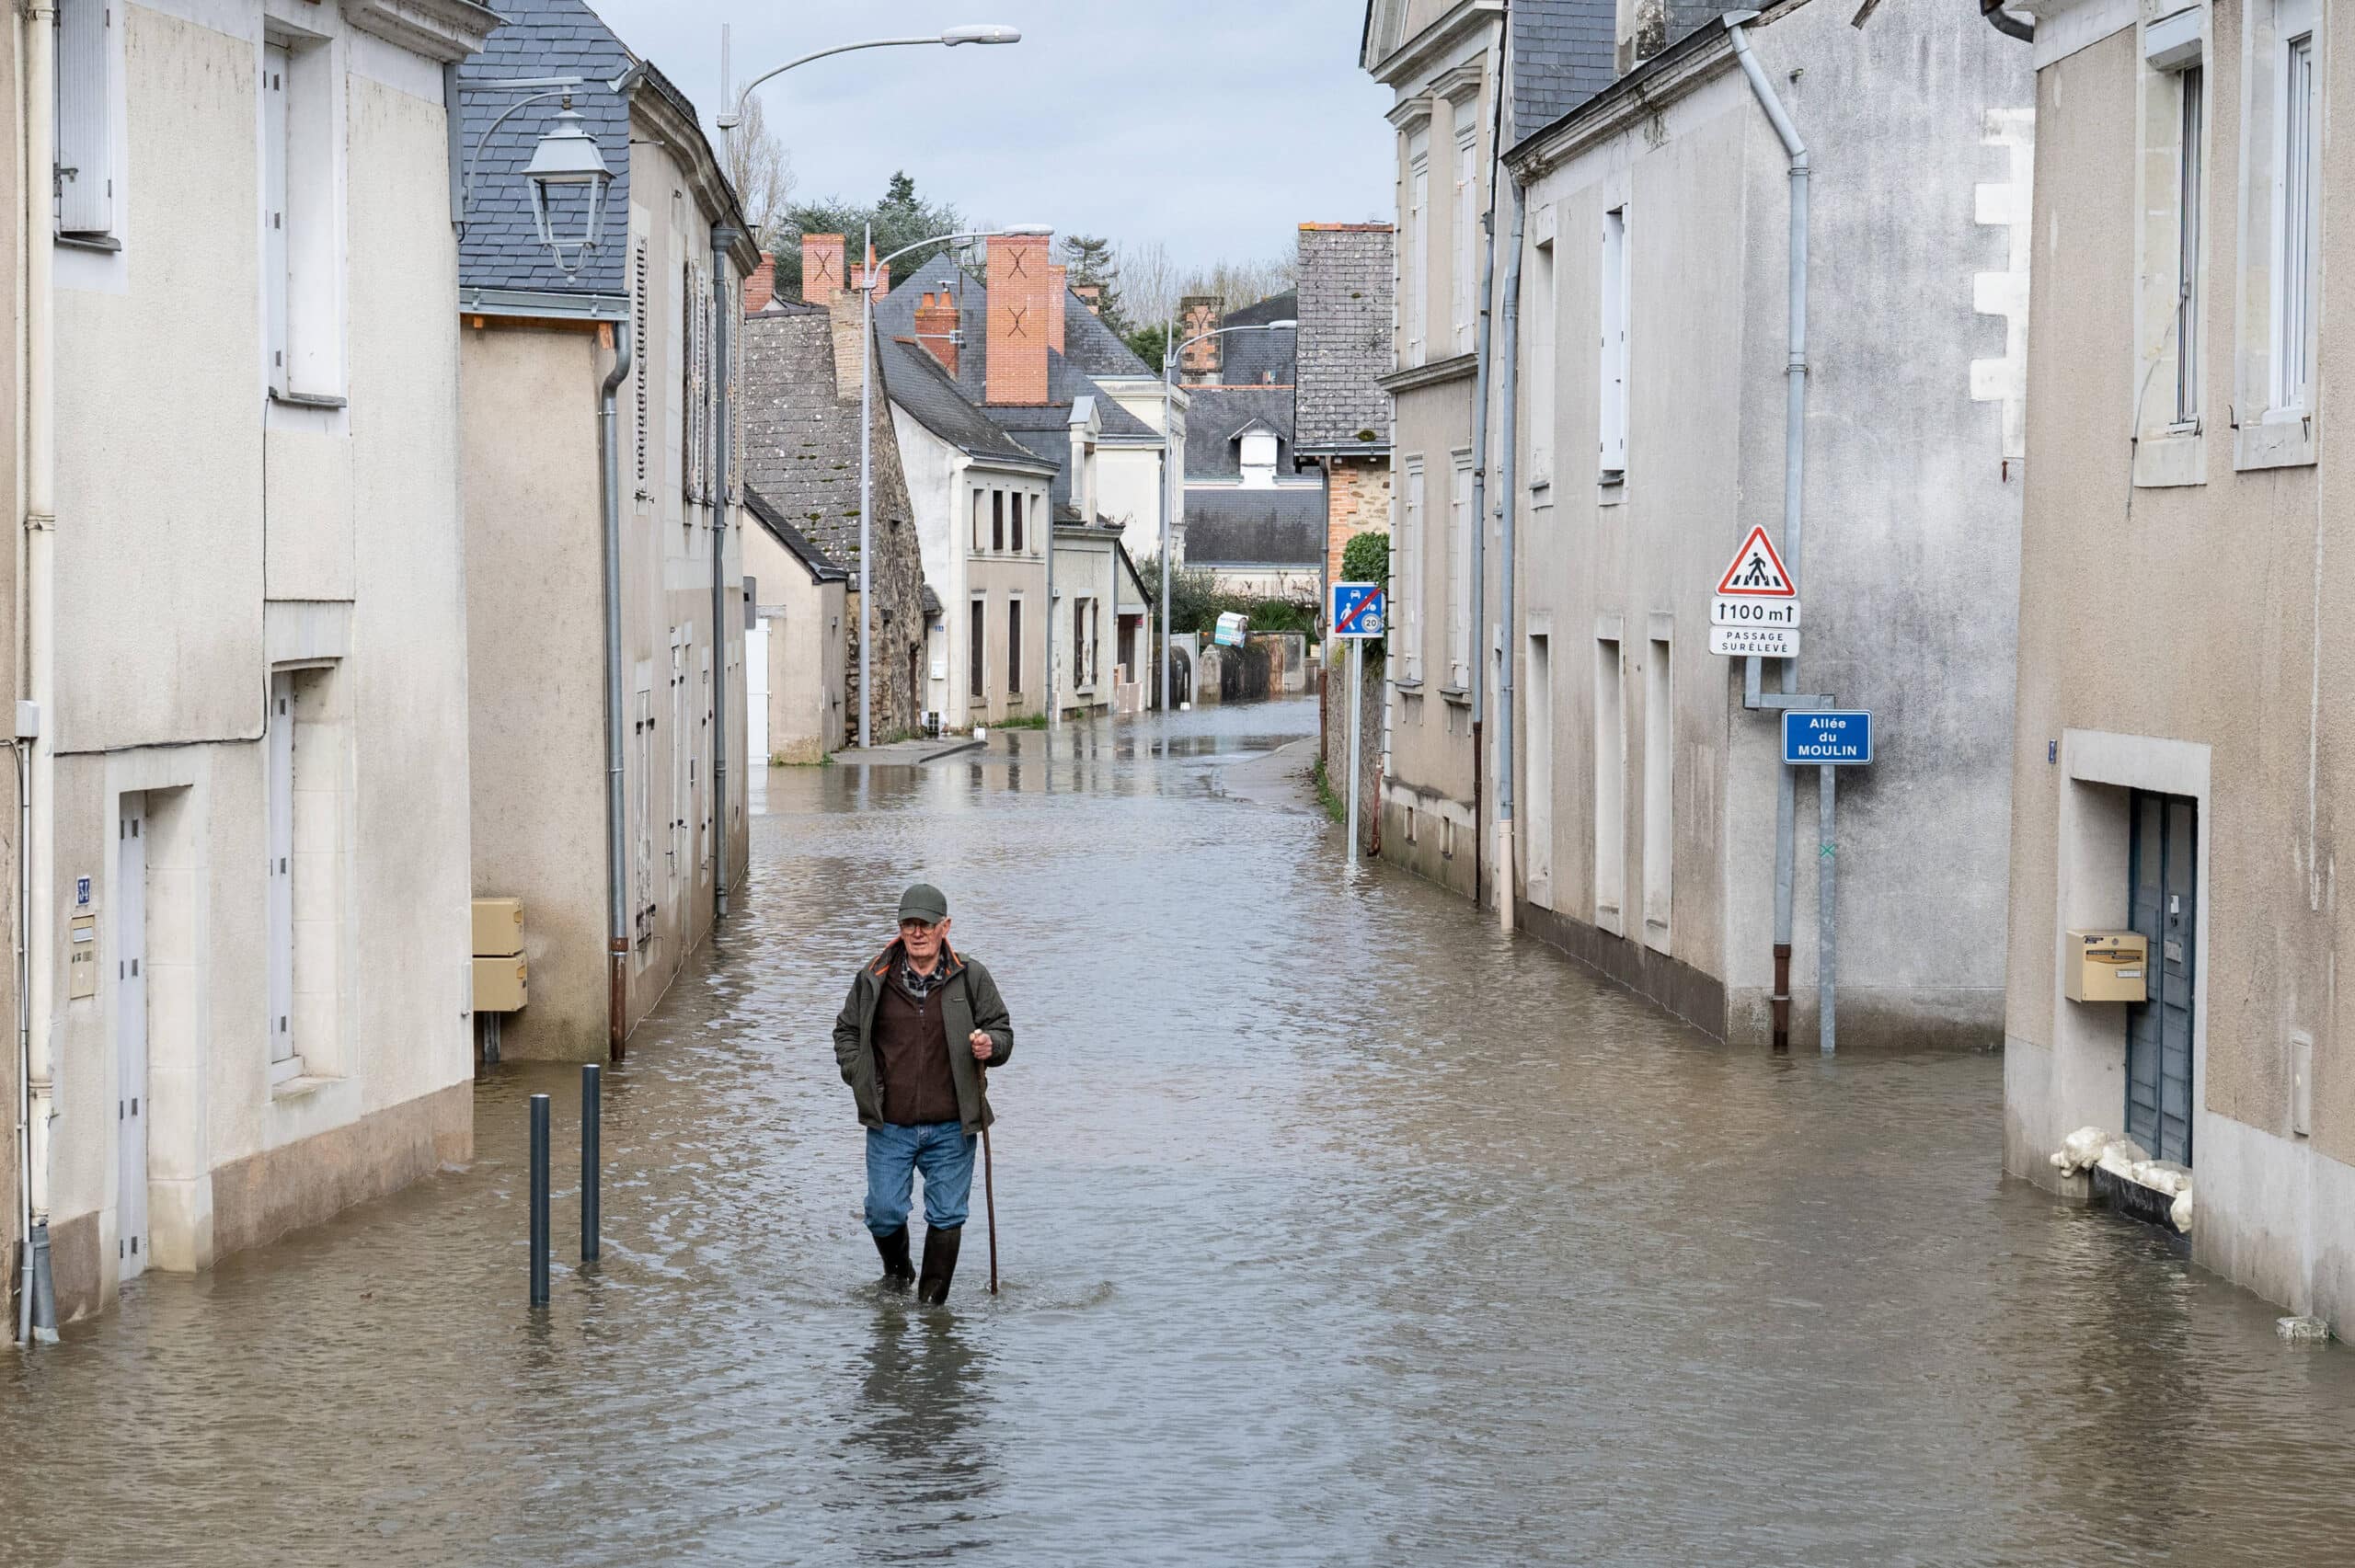
Tandis que la tempête Charles a balayé la Côte d’Azur, laissant derrière elle son lot de véhicules emboutis, de toitures arrachées et de caves inondées, c’est un autre déluge qui s’annonce pour les sinistrés : celui de la paperasse et des commissions interministérielles. Plongée dans le labyrinthe des assurances.
Cannes, Nice, le littoral azuréen : les images tournées ces dernières heures rappellent la brutalité de ces colères météorologiques désormais presque routinières. Mais une fois l’eau retirée et les branchages évacués, l’addition s’annonce salée pour les habitants. Entre les dégâts sur les habitations, les vitrines brisées et les véhicules malmenés par les trombes d’eau, la question de la compensation financière obsède les sinistrés. Et pour cause : entre les promesses de guichet et la réalité juridique des contrats, le fossé est aussi large qu’un canyon.
Se faire indemniser par l’assurance après la tempête Charles : le piège de la roulette russe administrative
Première désillusion pour les propriétaires et automobilistes touchés : tous les vents violents ou toutes les pluies diluviennes ne décrochent pas le sésame magique de l’arrêté de « catastrophe naturelle ». Pour y prétendre, la commune doit en faire la demande expresse et obtenir le décret interministériel publié au Journal officiel, une procédure qui peut s’éterniser.
Comme le rappelle l’administration sur service-public.fr, la garantie « cat-nat » (régie par le Code des assurances) ne se déclenche que si l’intensité anormale de l’agent naturel est démontrée — le plus souvent par le biais d’études météorologiques certifiées. Si la tempête Charles reste qualifiée de simple « événement climatique » par les experts, l’indemnisation dépendra uniquement de votre contrat multirisque habitation de base. Autrement dit : bonjour les franchises modulées et les discussions de marchands de tapis avec les experts d’assurances mandatés pour rogner sur les remboursements.
A lire aussi : Climat: deux pas en arrière, trois pas en avant
Garantie catastrophe naturelle : quel type de couverture, exactement ?
La garantie catastrophe naturelle, poursuit le service public, couvre les biens assurés par le contrat. Il peut donc s’agir du logement, de bien mobiliers, de certains bâtiments annexes et parfois de véhicules. Naturellement, nul ne peut y prétendre sans avoir souscrit un contrat d’assurance couvrant les biens endommagés.
L’indemnisation dépendra donc de l’importance des dommages, des plafonds d’indemnisations et des garanties prévues dans le contrat. Des frais de relogement d’urgence peuvent être envisagés, quand la résidence principale devient inhabitable à la suite d’une catastrophe naturelle.
Pour les biens personnels, des franchises (c’est-à-dire la somme qui reste à la charge de l’assuré à la suite d’un sinistre et qui ne sera donc pas remboursée par l’assureur) sont prévues. Elles s’élèvent à 380 euros pour les habitations et tout autre bien à usage non professionnel mais peuvent monter jusqu’à 1520 euros si le dommage « provient d’un mouvement de terrain consécutif à la sécheresse ou à une réhydratation du sol ».
Il faut compter entre deux et cinq mois pour l’indemnisation.
Se faire indemniser par l’assurance après la tempête Charles : la double peine des automobilistes et des petits commerçants
Pour les automobilistes dont la carrosserie ou le moteur a fait les frais des inondations éclair, la douche est souvent glaciale. Sans garantie « tous risques » ou sans l’extension « forces de la nature », les dégâts causés par la chute d’un arbre ou l’immersion d’un véhicule restent donc à la charge exclusive de l’assuré. Les franchises de rattrapage pèsent lourd sur les ménages modestes, précisément ceux qui ne peuvent pas se payer des garanties haut de gamme.
Face à la multiplication de ces épisodes climatiques extrêmes, l’État joue la montre tandis que les primes d’assurance automobile et habitation ne cessent d’augmenter. Pour les sinistrés de la tempête Charles, l’urgence n’est donc pas seulement de réparer les dégâts, mais de croiser les doigts pour que la République daigne signer un arrêté de catastrophe naturelle avant que les factures des artisans ne s’accumulent.
Causeur ne vit que par ses lecteurs, c’est la seule garantie de son indépendance.
Pour nous soutenir, achetez Causeur en kiosque ou abonnez-vous !