La victoire de l’AfD en Saxe-Anhalt a rappelé que les élections se jouent aussi sur les marchés obligataires. À l’approche de la présidentielle française, une qualification de Jean-Luc Mélenchon pour le second tour provoquerait vraisemblablement une hausse brutale du coût de la dette. L’État, les entreprises et les acheteurs immobiliers en paieraient le prix avant même que le candidat insoumis ait eu le temps d’appliquer son programme.
La victoire spectaculaire de l’AfD aux élections régionales de Saxe-Anhalt, avec 44 % des voix, n’a pas seulement ébranlé le gouvernement de Friedrich Merz. Au lendemain du scrutin, le rendement des obligations allemandes à dix ans s’est tendu, se rapprochant de son plus haut niveau depuis quinze ans, autour de 3,4 %.
Leçon allemande
La réaction immédiate au résultat électoral est restée limitée, d’environ un point de base, soit 0,01 point de pourcentage. L’essentiel de la hausse enregistrée depuis juin quand le taux allemand à dix ans est passé d’environ 2,8 % à plus de 3,3 %, s’explique par le renchérissement de l’énergie et l’anticipation d’une politique plus restrictive de la Banque centrale européenne. Mais le succès de l’AfD a ajouté un risque politique à ces inquiétudes économiques. Il a surtout montré comment une élection peut modifier, avant même la formation d’un gouvernement, le prix auquel un État se finance.
Un « taux souverain » mesure le rendement exigé par les investisseurs pour prêter à un État. Lorsqu’ils estiment qu’un pays présente davantage de risques comme inflation, déficit incontrôlé, instabilité politique ou crainte de ne pas être remboursés dans la monnaie et selon les conditions prévues, ils réclament une rémunération plus élevée. Cette hausse ne s’applique pas instantanément à toute la dette existante. Les obligations déjà émises conservent leur coupon jusqu’à leur échéance. En revanche, leur cours baisse sur le marché secondaire afin que leur rendement s’aligne sur les nouveaux taux. Ainsi, une obligation de 100 euros assortie d’un coupon de 3 % se négociera en dessous de 100 euros si les taux augmentent, son nouveau prix dépendant notamment de sa durée résiduelle. Quant aux nouvelles émissions et aux emprunts arrivés à échéance qu’il faut renouveler, ils coûtent immédiatement plus cher. L’alourdissement de la charge de la dette se diffuse donc progressivement, puis s’accumule.
La France est particulièrement vulnérable à ce mécanisme. Sa dette publique dépasse désormais 116 % du PIB, tandis que son déficit reste supérieur à 5 % et que sa croissance demeure presque à l’arrêt. L’Agence France Trésor prévoit d’émettre en 2026 quelque 310 milliards d’euros de dette à moyen et long terme. À ce rythme, une hausse durable d’un point du coût des nouvelles émissions représente sur les seuls 310 milliards émis en un an 3,1 milliards d’euros d’intérêts annuels additionnels.
A lire aussi, du même auteur: La Terreur sans la rigueur
La charge de la dette française devrait déjà atteindre environ 65 milliards d’euros en 2026, en hausse de 25 % sur un an. La Banque de France estime en outre que, sans redressement supplémentaire, la dette pourrait approcher 122 % du PIB en 2028. La France aborde donc la prochaine présidentielle avec beaucoup moins de réserves que lors des scrutins précédents.
La leçon allemande concerne directement la France. Les marchés n’attendront pas le résultat du second tour, encore moins l’installation du nouveau président, pour réagir. Ils ajusteront leurs positions au fur et à mesure que se précisera la probabilité d’une victoire de Jean-Luc Mélenchon.
Les banques centrales inquiètes
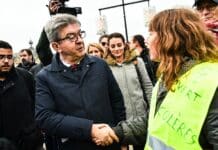
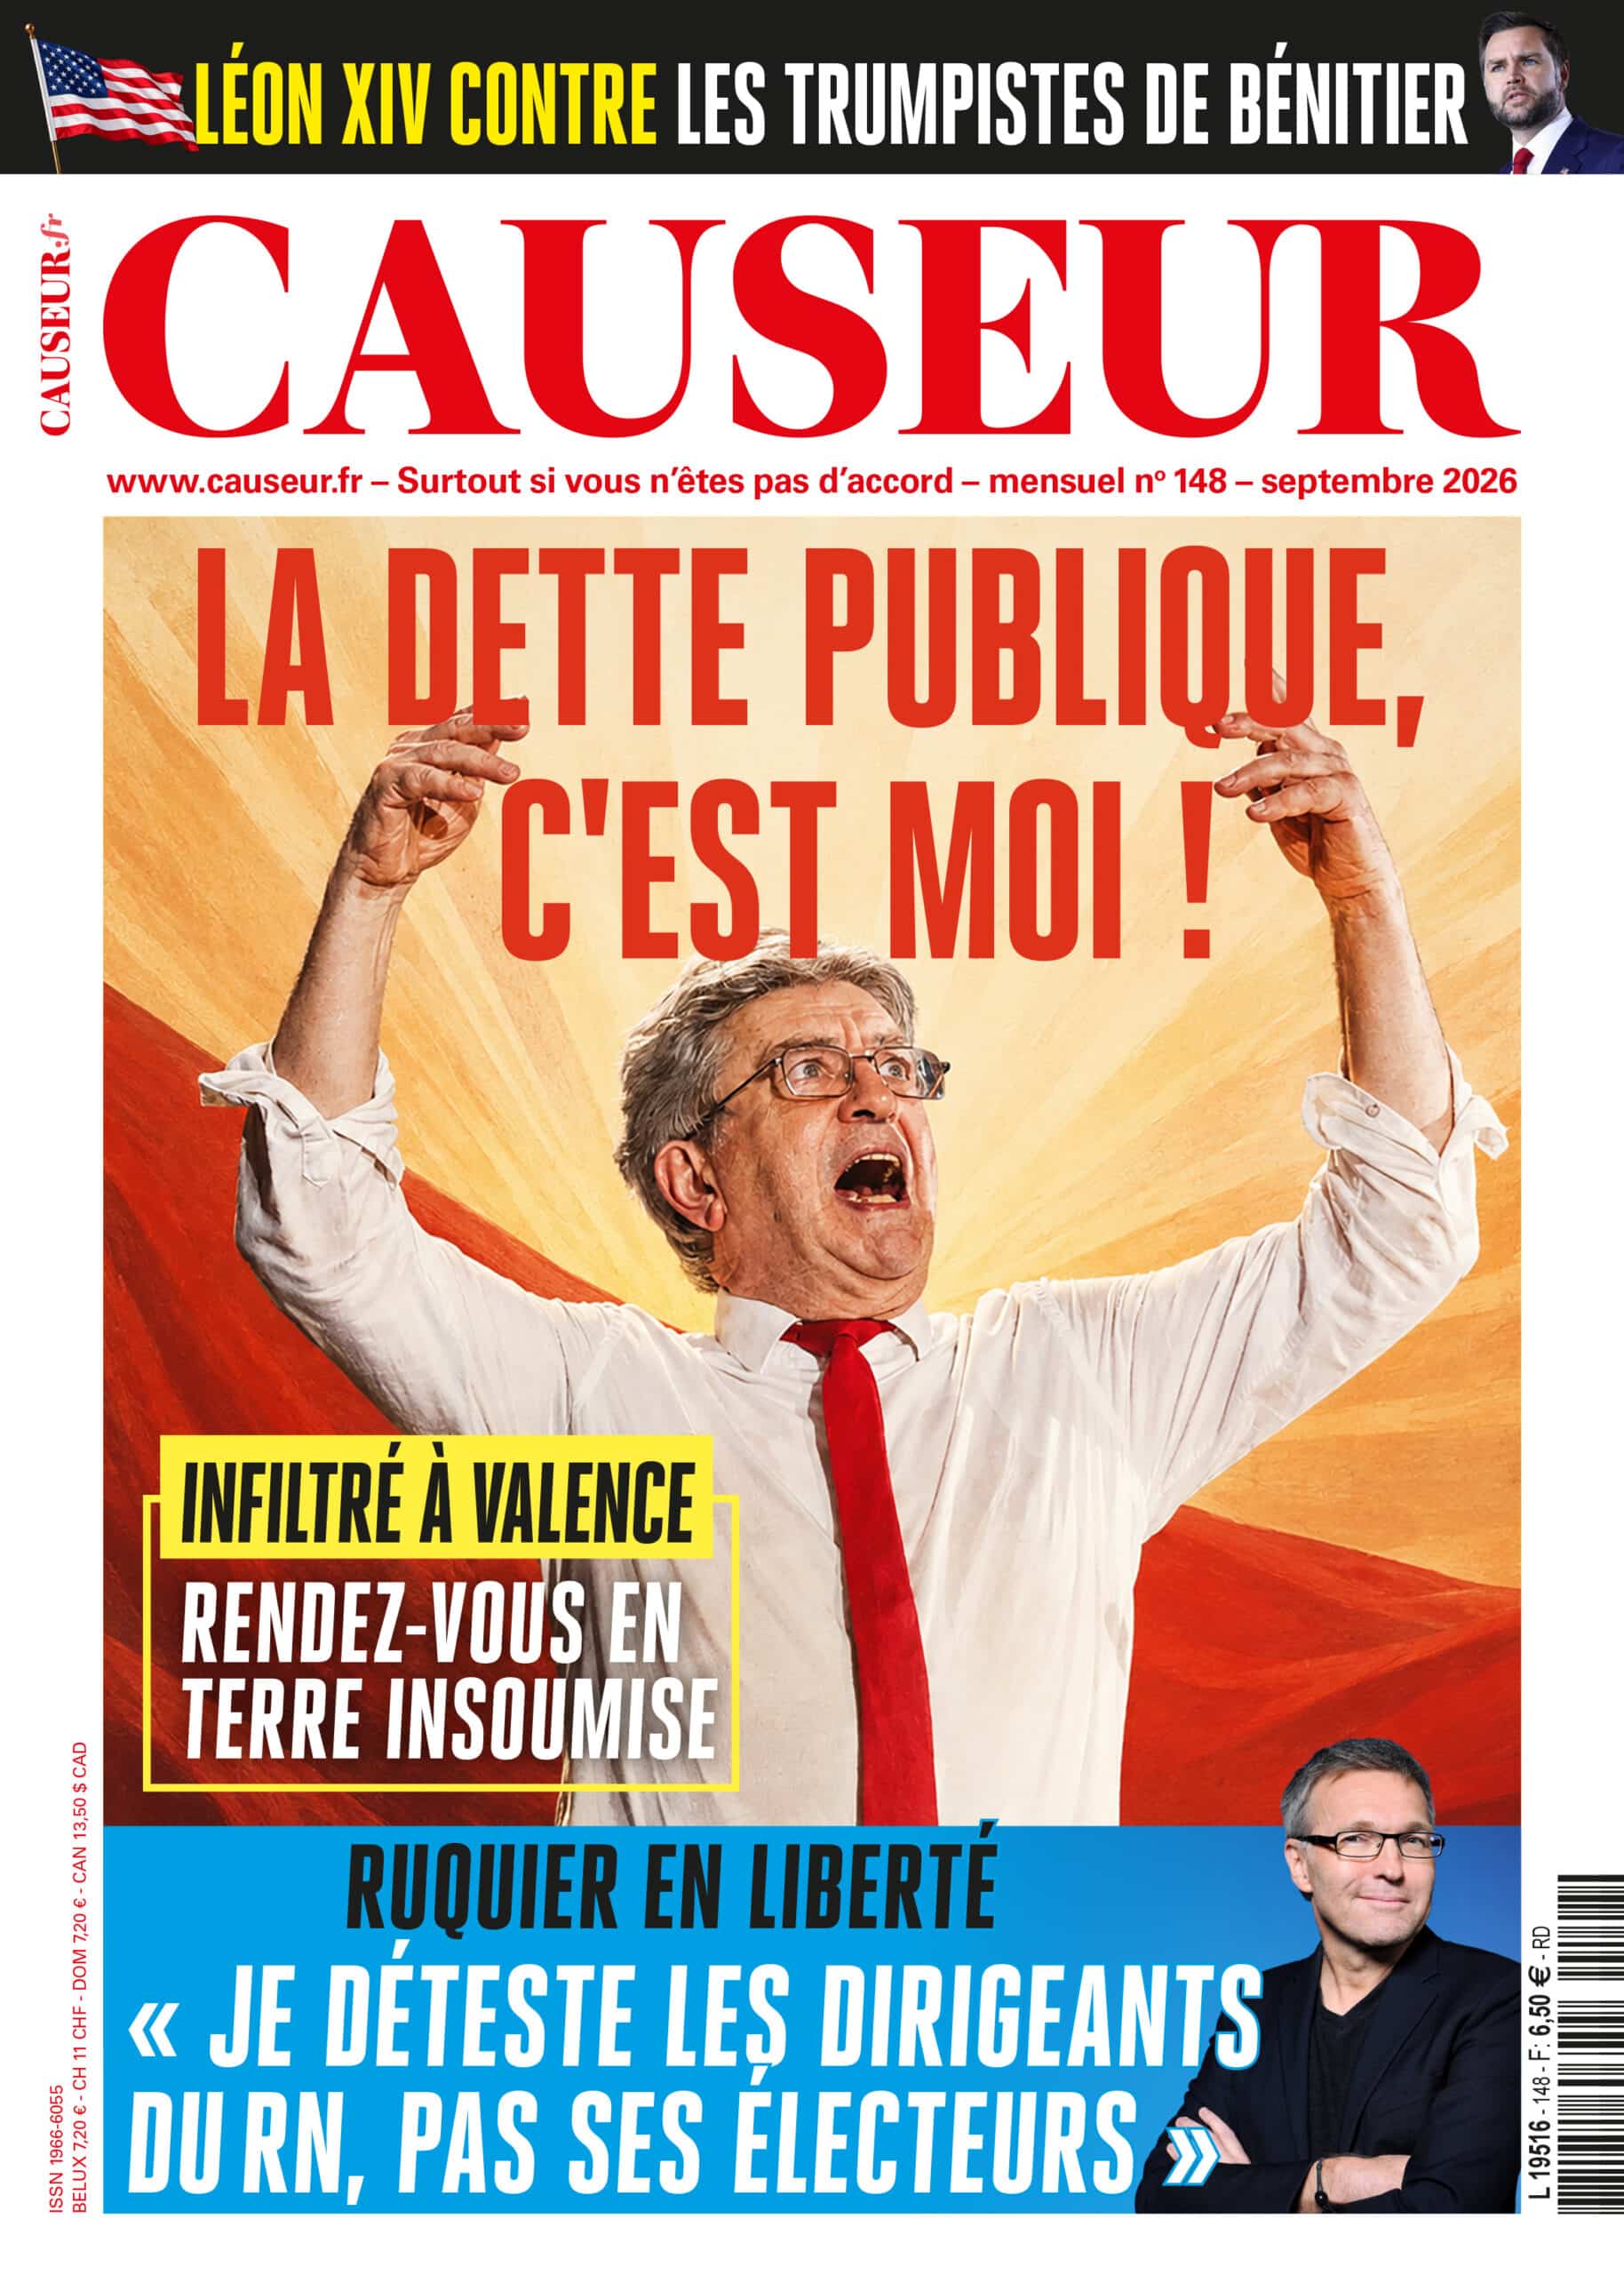
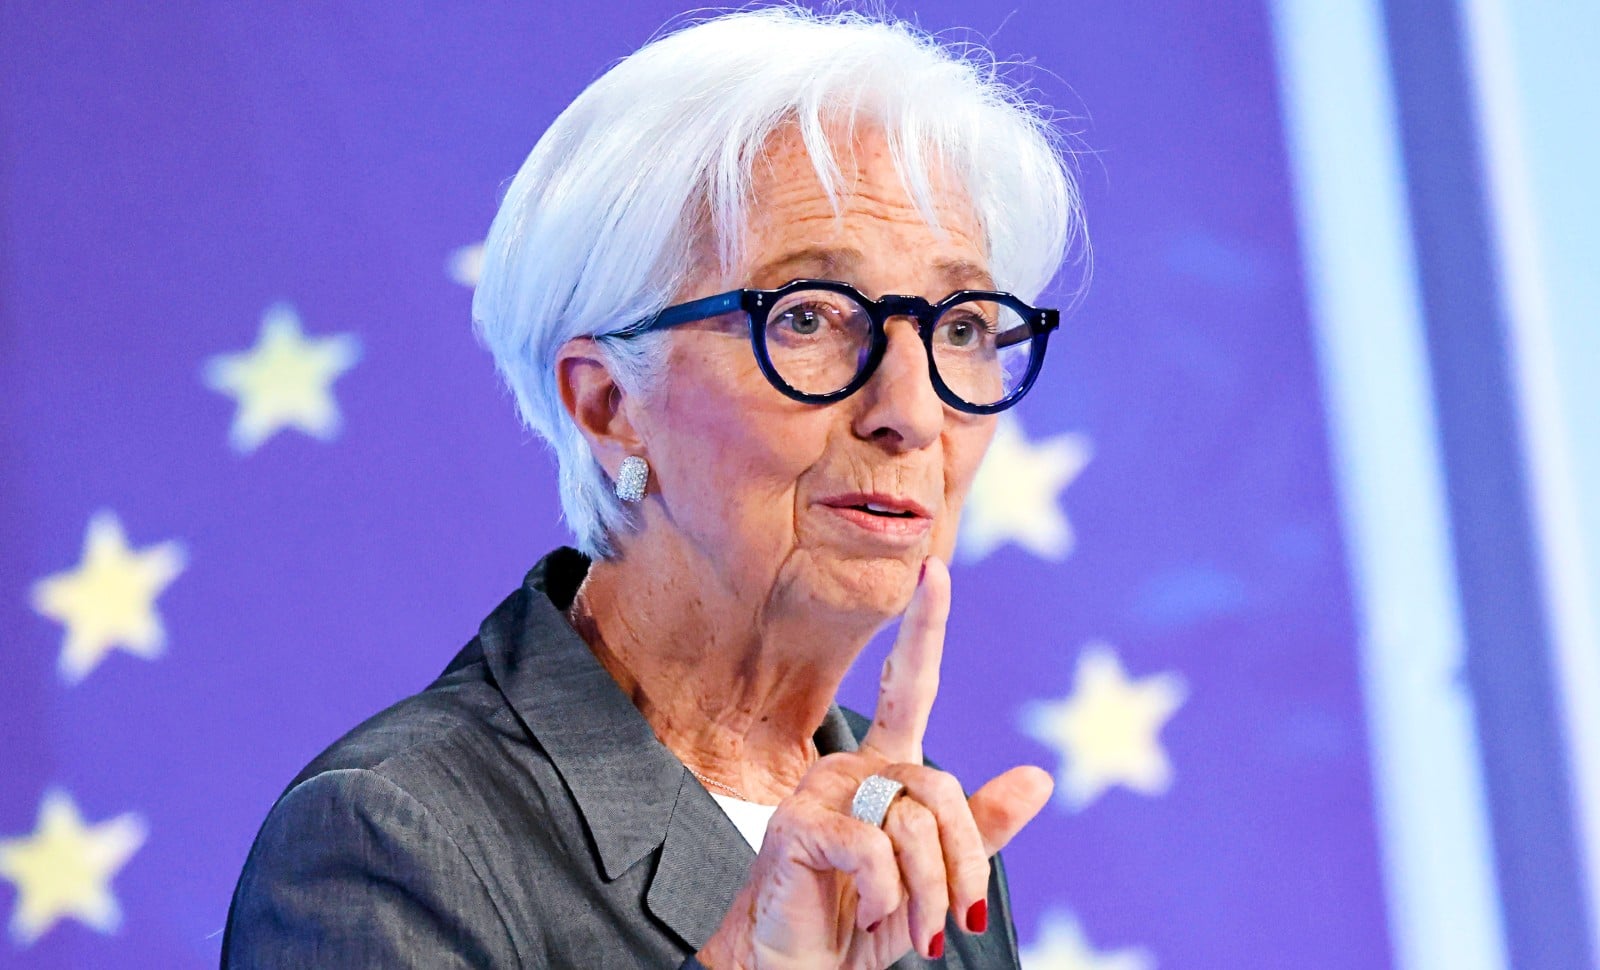
À l’automne 2026, le candidat insoumis est déjà donné en deuxième position dans plusieurs configurations testées pour la présidentielle. Ses propositions – notamment faire disparaître la part de la dette française détenue par la Banque de France – et son vocabulaire employé « les prendre et les foutre au feu », ont déjà retenu l’attention de ceux qui financent le pays. Le problème, pour les marchés, n’est d’ailleurs pas seulement cette proposition. C’est la combinaison entre l’effacement d’une partie de la dette, l’augmentation annoncée des dépenses, la confrontation probable avec les institutions européennes et la possibilité que la politique économique française soit financée par la création monétaire. Christine Lagarde a qualifié ce projet de financièrement dangereux et contraire aux traités européens. Le gouverneur de la Banque de France l’a jugé « illégal, dangereux et inutile ».
Certes, annuler les titres détenus par la Banque de France ne supprimerait pas directement les créances des investisseurs privés. Mais ceux-ci pourraient légitimement se demander pourquoi une dette déclarée sacrifiable aujourd’hui ne le deviendrait pas davantage demain. En matière financière, la confiance ne se divise pas en compartiments étanches.
Imaginons qu’au début d’avril 2027, à quelques jours du premier tour du 18 avril, plusieurs sondages placent Jean-Luc Mélenchon en deuxième position, avec une avance nette sur les candidats du centre et de la droite. La première réaction serait probablement une vente d’obligations françaises. Leur prix baisserait et leur rendement augmenterait. L’écart entre le taux français et le Bund allemand – le spread, qui constitue la prime de risque exigée pour prêter à Paris plutôt qu’à Berlin – s’élargirait. Le mouvement pourrait être renforcé par les mécanismes automatiques des marchés.
Les gestionnaires internationaux réduiraient leur exposition à la France, certaines banques vendraient des titres pour diminuer leurs risques et enfin des fonds soumis à des limites de volatilité ou de notation seraient contraints d’alléger leurs positions. Les banques françaises, qui détiennent des obligations publiques et dépendent de la confiance accordée à la signature de l’État, seraient sanctionnées en Bourse. L’euro pourrait également reculer.
À ce stade, Mélenchon ne serait pourtant encore que candidat. Aucune mesure n’aurait été votée, aucun impôt créé, aucune dette annulée. Mais le prix du risque politique aurait déjà été incorporé dans les taux. Cette hausse se transmettrait à l’ensemble de l’économie. Les grandes entreprises empruntent généralement à partir d’un taux de référence auquel s’ajoute leur propre prime de risque. Lorsque l’État paie davantage, elles paient elles aussi davantage. Certains investissements seraient reportés, d’autres annulés. Les entreprises fragiles auraient plus de difficultés à refinancer leurs dettes. Les collectivités locales verraient le coût de leurs projets augmenter.
Meilleurtaux.com
Le choc toucherait également le logement. Les taux des crédits immobiliers ne sont pas mécaniquement indexés, au jour le jour, sur l’OAT française à dix ans. Ils dépendent aussi des taux directeurs de la BCE, du coût de refinancement des banques, de la concurrence commerciale et du risque propre à chaque emprunteur. Mais une hausse durable des taux souverains finit nécessairement par renchérir le crédit. Prenons pour exemple un emprunt de 250 000 euros sur vingt ans. À 3,5 %, la mensualité hors assurance avoisine 1 450 euros. À 4,5 %, elle dépasse 1 580 euros, soit environ 32 000 euros supplémentaires sur toute la durée du prêt. Pour conserver une mensualité de 1 450 euros, l’acheteur ne pourrait plus emprunter qu’environ 229 000 euros. Sa capacité d’achat baisserait donc de plus de 8 %. Les propriétaires ayant emprunté à taux fixe seraient protégés sur leurs mensualités. En revanche, ceux qui devraient vendre, les marchands de biens, les promoteurs et les investisseurs dépendant d’un refinancement seraient directement exposés. La crise obligataire deviendrait une crise immobilière avant de se transformer en ralentissement économique.
Imaginons maintenant que, le soir du 18 avril, Jean-Luc Mélenchon se qualifie effectivement pour le second tour. Tout dépendrait naturellement de son adversaire et des premiers sondages. Une qualification suivie d’une faible probabilité de victoire provoquerait une tension sérieuse mais peut-être temporaire. En revanche, si les enquêtes d’opinion annonçaient un second tour serré, le mouvement pourrait changer d’échelle.
Les investisseurs ne chercheraient plus seulement à être mieux rémunérés car certains chercheraient à sortir. Le spread français pourrait se creuser brutalement, les valeurs bancaires chuter et les adjudications de l’Agence France Trésor devenir plus chères. Les entreprises suspendraient certaines décisions en attendant le résultat. Les ménages reporteraient leurs achats. L’épargne se déplacerait vers des placements jugés plus sûrs ou vers des actifs situés hors de France.
A lire aussi, Elisabeth Lévy: Vénération Mélenchon
La BCE dispose d’instruments destinés à empêcher une fragmentation désordonnée de la zone euro. Mais leur utilisation est conditionnelle. La Banque centrale peut combattre une panique injustifiée ou un mauvais fonctionnement des marchés mais elle n’a pas vocation à garantir sans limite la dette d’un pays dont le futur gouvernement annoncerait précisément qu’il veut en effacer une partie.
Le paradoxe apparaîtrait alors dans toute sa force. Mélenchon promettrait de libérer la France de la contrainte des marchés, mais la perspective de son élection placerait le pays plus que jamais sous leur surveillance. Il prétendrait dégager des marges budgétaires mais l’augmentation des taux en détruirait avant même son arrivée à l’Élysée. Il annoncerait davantage de dépenses sociales or l’alourdissement de la charge de la dette obligerait à choisir entre plus d’impôts, plus de déficit et moins de dépenses utiles.
On peut contester l’importance accordée aux marchés financiers et rappeler, à juste titre, que les électeurs ne doivent pas recevoir leurs consignes des détenteurs d’obligations. Mais cette souveraineté politique ne supprime pas les réalités comptables. Un État qui dépense chaque année beaucoup plus qu’il ne prélève doit convaincre quelqu’un de lui prêter la différence. La France aura besoin de lever plusieurs centaines de milliards d’euros pendant la campagne présidentielle, après le premier tour et après le second. Les hôpitaux, les retraites et les traitements des fonctionnaires ne sont pas directement financés par une abstraction appelée « dette », c’est un déficit permanent qui oblige l’État à emprunter pour assurer l’ensemble de ses paiements. Rompre la confiance des créanciers, c’est donc augmenter le prix de chaque politique publique.
Jean-Luc Mélenchon n’aurait pas besoin de remporter l’élection pour causer des dégâts. Il lui suffirait de rendre sa victoire plausible. Il pourrait réussir un exploit politique inédit en commençant à ruiner la France avant même d’avoir conquis le pouvoir.